Ainda que relevante, a atual desaceleração do gigante asiático tende a ser menor do que a observada há dois anos
Durante os dois últimos trimestres, o crescimento chinês surpreendeu positivamente, com expansões interanuais de +4,0% (2021.T4) e +4,8% (2022.T1). Em ambos os casos, observou-se, do lado da demanda, uma maior resiliência do consumo interno, sem fazer a distinção entre as componentes pública e privada. Já do lado da oferta, as surpresas foram observadas em resultados melhores do que o esperado – sem dizer que foram positivos, deixando claro – tanto no setor secundário (especialmente na construção civil) como no setor terciário (especialmente nos serviços ligados ao lazer, à tecnologia da informação e à intermediação financeira).
A surpresa positiva do 1º trimestre de 2022 foi particularmente importante. Segundo nossos modelos, somente o efeito sobre o carregamento estatístico do ano levaria o crescimento de 2022 a +5,3%, próximo da meta de expansão “ao redor de +5,5%” estabelecida pelo governo ao final de 2021. As implicações sobre policy seriam relevantes: tudo mais constante, a quantidade de estímulos em curso na economia já seria suficiente para que o governo atingisse os seus objetivos, indicando que uma atuação (ainda) mais intensa das autoridades não seria tão necessária.
Para além da letra fria dos números, é importante lembrar que os ventos começaram a mudar já em março de 2022. A despeito de tênues impactos sobre o PIB do 1º trimestre, voltávamos a um cenário de risco sanitário, com a multiplicação de casos da variante Ômicron na China Continental, começando a afetar grandes centros como Hong Kong, Shenzhen e Shanghai. Em paralelo, a invasão da Ucrânia pela Rússia desorganizava, ainda mais, as cadeias de produção e o cenário econômico global, aumentando o custo de insumos básicos e reintroduzindo riscos geopolíticos, fato não observado nesta intensidade pelo menos desde os atentados de 2001 nos Estados Unidos.
Nuvens negras cresciam no horizonte, com uma estrutura de riscos que se intensificava e sugeria um cenário mais complicado para o 2º trimestre – não só na China, mas em todo o mundo. Neste sentido, a projeção de crescimento do PIB no entorno da meta oficial tinha clara assimetria negativa, ainda que, ao final do trimestre passado, fosse muito difícil avaliar o tamanho do viés de baixa a ser incorporado. A imposição de lockdowns em Shanghai, começando na última semana de março, era um prenúncio de dias mais complicados adiante.
De fato, a questão sanitária tornou-se muito mais restritiva durante abril e a 1ª quinzena de maio, com sinais tentativos de flexibilização a partir do início de junho. Ao final de abril, praticamente todas as 100 principais cidades chinesas passavam por algum tipo de restrição de mobilidade, com destaque absoluto para os lockdowns impostos do delta do Rio Pérola (Guangdong-Hong Kong-Macau) e em Shanghai.
A primeira quinzena de maio viu o início de restrições mais intensas em Beijing, teoricamente sendo implementadas com aprendizado sobre a experiência um tanto caótica de Shanghai (que, se tudo der certo, terá confinado os seus moradores por praticamente 9 semanas). Não se sabe ao certo quando a política de lockdowns (dentro da estratégia de Covid-zero) acabará, mas está claro que o governo tem convicção de que este é o melhor caminho. Nas palavras de Xi Jinping, emitidas durante reunião do Comitê Permanente do Partido Comunista Chinês, em 5 de maio: “(...) é necessário aderir inabalavelmente à política dinâmica de Covid-zero, e atacar de forma resoluta quaisquer palavras ou atos que coloquem em dúvida nossas políticas de prevenção da pandemia”. É difícil ser mais claro do que isso.
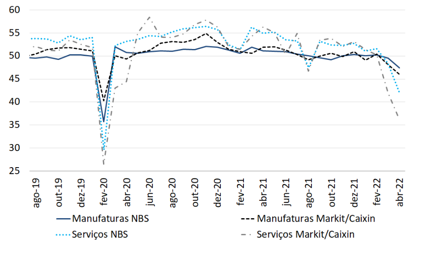
Sob este pano de fundo nada animador, não é nenhuma surpresa que os indicadores econômicos de abril tenham sido desastrosos, quase sempre frustrando as expectativas (crescentemente negativas) dos agentes econômicos. A sequência de divulgações foi oferecendo peças de um quebra-cabeças tenebroso, com quatro atos que se completaram em meados de maio. Como primeiro ato, os indicadores qualitativos dos PMI’s mostraram desaceleração relevante em abril, tanto em manufaturas como em serviços, e seja na leitura oficial (NBS) ou na leitura privada (Markit/Caixin). O choque qualitativo foi o mais intenso desde a eclosão da Covid em 2020, sugerindo efeitos relevantes sobre os dados reais do início do 2º trimestre.
Gráfico 1: Indicadores qualitativos (PMI) – manufaturas vs. serviços
Fonte: NBS e Markit/Caixin
Como segundo ato, o desempenho dos indicadores de crédito foi catastrófico em abril, sob clara influência dos lockdowns, que provocaram um grande gargalo na produção, na logística e no consumo chineses. A concessão de crédito amplo foi de somente RMB 910 bi no mês, levando a uma queda interanual de -51,0% (o pior resultado desde julho de 2014). Resultado ainda pior ocorreu no crédito bancário, com concessões de RMB 650 bi, que implicaram em contração interanual de -77,2% (o pior resultado desde 2007). Quedas históricas e, em termos interanuais, ainda mais intensas do que as observadas quando da eclosão da Covid em 2020.
Gráfico 2: Concessões de crédito (variação interanual)