Visão geral da construção no mundo
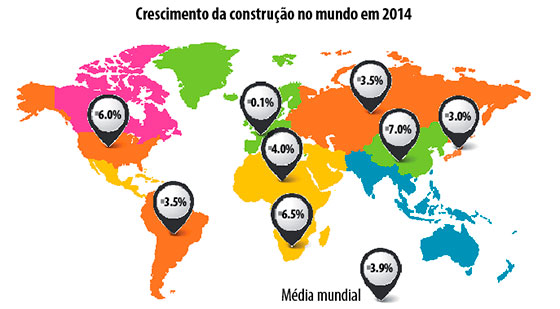
A receita global de construção deverá crescer quase 4% neste ano, e o mercado mundial deverá movimentar cerca de US$ 8,5 trilhões. A América Latina responde por cerca de 9% desse total, uma taxa de crescimento um pouco abaixo da média.
Calcular o tamanho do mercado regional e global de construção não é uma tarefa fácil. É difícil conseguir os dados de cada país e há uma grande discussão sobre a metodologia a ser adotada, desde os pontos básicos sobre o que deve ser considerado como construção, até assuntos técnicos como quais taxas de câmbio devem ser usadas, se devem ser incluídos no total os impostos que incidem sobre a compra de equipamentos, etc. Algumas estimativas determinam um valor em torno de US$ 8,5 trilhões para o mercado global, incluindo todos os impostos e taxas que incidem sobre a cadeia da construção. No outro extremo da faixa, excluindo esses fatores, o total ficaria em torno de US$ 6 trilhões.
Para os objetivos deste artigo, trabalhamosei com um total de US$ 6,5 trilhões, que pode ser um pouco conservador, mas que atende às regras básicas gerais de determinação dos valores do mercado e que corresponde a 10% do PIB de cada país.
Usando esse critério, estimamos que os maiores mercados do mundo são: Europa, com US$ 1,625 trilhões ou 25% do total; países em desenvolvimento na Ásia (inclusive China e Índia), com US$ 1,495 trilhões ou 23% do total; e Estados Unidos e Canadá, com US$ 1,040 trilhões ou 16% do total. As economias desenvolvidas da Ásia e Australásia totalizam cerca de US$ 910 bilhões ou 14% do total.
Em seguida, aparecem as regiões menores em desenvolvimento, das quais a América Latina é a maior, com cerca de US$ 855 bilhões ou 9% do total mundial; Oriente Médio e Norte da África, com US$ 390 bilhões ou 6% do total; Comunidade do Leste Europeu (CLS), com US$ 260 bilhões ou 4% do total; e África Subsaariana, com US$ 130 bilhões ou 2% do total.
Em termos de expectativa de crescimento do mercado para este ano, os líderes indiscutíveis são os países em desenvolvimento da Ásia, com +7,0% e a África Subsaariana, com uma previsão próxima de +6,5%. A América do Norte também parece promissora, com um crescimento da construção residencial nos Estados Unidos, que causará um aumento de aproximadamente+6,0% no total da região para este ano. A América Latina ocupa uma posição intermediária, juntamente com a CLS e o Oriente Médio e Norte da África, com um crescimento de cerca de +3,5% a +4,0%, enquanto que a Australásia desenvolvida tem uma expectativa de crescimento da ordem de +3,0%.
O pior colocado nesse critério de medição é a Europa, onde os mercados deverão crescer somente cerca de +0,1% neste ano. Pode não ser muito se comparado a outras regiões, mas é motivo de comemoração, uma vez que significa uma inversão de tendência, depois de seis anos de queda das taxas de construção.
O volume global de construção deverá crescer aproximadamente +4% neste ano, o que corresponde a um valor extra de US$ 260 bilhões em todo o mundo. A previsão de crescimento da América Latina (+3.5%) equivale a aproximadamente US$ 30 bilhões de obras adicionais na região.
Outro ponto que deve ser ressaltado é que o crescimento da construção neste ano manterá a tendência de superar o crescimento do Produto Interno Bruto (PIB) global, cuja expectativa, de acordo com o Fundo Monetário Internacional (FMI) é de +3,0% para este ano. Isso ocorre devido à maior concentração das atividades de construção em regiões do mundo onde está havendo ênfase nos investimentos em infraestrutura e construção residencial, devido ao deslocamento de populações rurais para as cidades.
Espera-se uma retomada do crescimento do PIB global nos próximos anos, que deve levar a melhores condições para o setor da construção. Mais uma vez, as regiões em desenvolvimento, como a América Latina, deverão estar entre os maiores beneficiários, desde que os investimentos públicos permaneçam na faixa atual.
(*)Chris Sleight é editor da revista International Construction, do Grupo KHL.